Der Preis der Vorsicht: Warum Frauen oft zu defensiv beraten werden
Von Prof. Dr. Evamaria Wagner · ca. 5 Minuten Lesezeit
Vielleicht kennst du die Situation. Du sitzt im Beratungsgespräch, stellst genaue Fragen und möchtest verstehen, wie ein Produkt funktioniert, bevor du unterschreibst. Am Ende liegt ein „behutsames“ Angebot vor dir: viel Tagesgeld, ein paar Anleihen, vielleicht eine klassische Rentenversicherung. Man meint es gut mit dir. Man will dich schützen.
Was dabei selten gesagt wird: Dieser Schutz hat einen Preis. Er steht in keinem Kostenausweis, weil er aus Gewinnen besteht, die du nie machst.
Frauen sind nicht risikoscheu
Die Annahme, Frauen seien grundsätzlich risikoaverser als Männer, hält sich hartnäckig. Die Forschung zeichnet ein anderes Bild. Bannier und Neubert haben 2016 gezeigt, dass Finanzwissen bei Frauen besonders stark beeinflusst, ob sie in Wertpapiere investieren. Wer versteht, wie Märkte funktionieren, kann Kursschwankungen einordnen, statt sie als Bedrohung zu erleben. Fisher und Yao kommen 2017 zu einem ähnlichen Ergebnis: Ob jemand bereit ist, kalkulierte Risiken einzugehen, hängt vor allem davon ab, wie sicher das Einkommen ist und wie viel Vermögen vorhanden ist. Das Geschlecht selbst erklärt den Unterschied nicht.
Was Frauen tatsächlich unterscheidet, ist ihre Art zu entscheiden. Sie überschätzen sich seltener, prüfen Informationen gründlicher und sprechen Wissenslücken offen an. Barber und Odean haben schon 2001 gezeigt, dass genau diese Zurückhaltung beim Handeln zu besseren Ergebnissen führen kann: Männer handelten in ihrer Studie deutlich häufiger und verloren dadurch mehr Rendite.
Wenn Gründlichkeit als Unsicherheit gilt
Genau hier liegt das Problem. Viele Beraterinnen und Berater deuten das Bedürfnis nach Fakten als Unsicherheit. Wer nachfragt, gilt als vorsichtig, und wer als vorsichtig gilt, bekommt vorsichtige Produkte.
Eine Studie von Bucher-Koenen und Kollegen (2025) hat rund 27.000 echte Beratungsgespräche einer deutschen Bank ausgewertet. Das Ergebnis: Berater empfehlen Frauen weniger riskante Anlagen als Männern, auch wenn man ihre eigene Risikobereitschaft berücksichtigt. Gleichzeitig wird Frauen häufiger zu teuren hauseigenen Fonds geraten, und sie erhalten seltener Rabatte auf Gebühren.
In meiner Beratungspraxis erlebe ich noch etwas anderes: Oft steht am Ende nicht nur eine zu vorsichtige Anlage, sondern das falsche Produkt. Eine Kundin wollte ihr Geld anlegen. Zwei Berater waren vor allem damit beschäftigt, sie zu schützen – für das Alter, für eine mögliche Familie, für den Fall, dass sie einmal nicht mehr arbeitet. Das war nie ihr Ziel. Nach Hause gegangen ist sie mit einer klassischen Rentenversicherung statt mit einer Vermögensanlage, die zu ihren Plänen passt.
Kein Einzelfall: Dieselbe Studie zeigt, dass das Schubladendenken bei männlichen Beratern stärker ausgeprägt ist. Beraterinnen urteilen weniger nach solchen Klischees.
Hinzu kommt die sogenannte Cash-Falle. Viele Frauen lassen große Teile ihrer Ersparnisse auf kaum verzinsten Konten liegen (Fidelity, 2021). Das fühlt sich sicher an. Nach Abzug der Inflation ist es aber ein schleichender Verlust.
Was „vorsichtig“ über die Jahre kostet
Wie groß der Unterschied werden kann, zeigt eine einfache Rechnung. Angenommen, du sparst 40 Jahre lang jeden Monat 500 Euro.
- Bei einer marktorientierten Anlage mit 6 % Rendite pro Jahr nach Kosten wächst das Vermögen auf rund 995.000 Euro.
- Bei einer konservativen Anlage mit 3 % pro Jahr sind es rund 463.000 Euro.
Der Unterschied liegt bei mehr als einer halben Million Euro, bei genau demselben Sparbetrag. In der Fachsprache heißt das Opportunitätskosten: Es ist das Geld, das du hättest haben können.
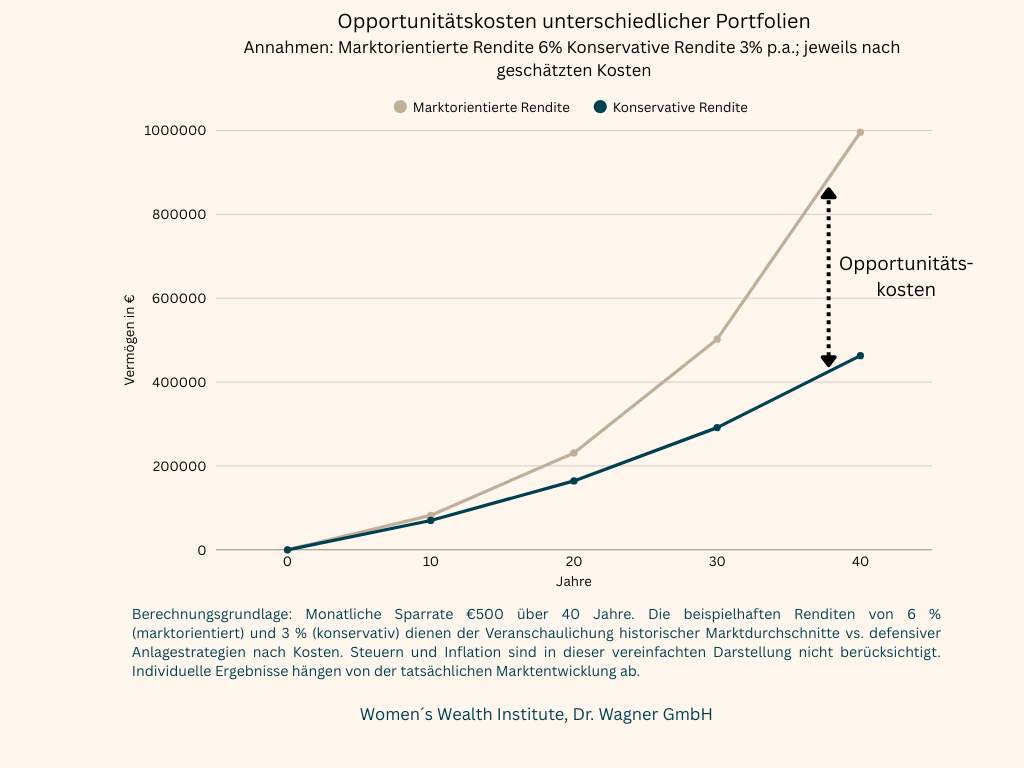
Vereinfachte Beispielrechnung mit gleichbleibender Rendite. Die Renditen von 6 % und 3 % veranschaulichen historische Marktdurchschnitte im Vergleich zu defensiven Strategien nach Kosten. Tatsächlich schwankt die Wertentwicklung von Jahr zu Jahr. Steuern und Inflation sind nicht berücksichtigt, keine Prognose.
Die Rechnung zeigt nicht, dass jede Frau mehr Aktien halten sollte. Sie zeigt, dass Vorsicht kein neutraler Ausgangspunkt ist. Auch eine zu defensive Strategie ist eine Entscheidung, und sie hat Folgen.
Starre Produkte für bewegte Lebenswege
Ein weiterer Punkt wird oft übersehen. Viele Standardprodukte, etwa klassische Rentenversicherungen, sind für ununterbrochene Vollzeit-Erwerbsbiografien gedacht. Die Lebenswege von Frauen verlaufen aber selten so geradlinig. Elternzeit, Teilzeit, Pflege von Angehörigen, ein Sabbatical oder die eigene Gründung gehören für viele dazu. Wer dann Beiträge pausieren oder an sein Geld muss, zahlt bei starren Verträgen oft drauf (OECD, 2021).
Eine gute Strategie muss deshalb nicht nur rechnerisch stimmen. Sie muss auch zu deinem Leben passen und beweglich bleiben, wenn sich etwas ändert.
Sicherheit entsteht durch Klarheit
Echte Sicherheit bedeutet nicht, Schwankungen um jeden Preis zu vermeiden. Sie entsteht, wenn du weißt, was dein Geld für dich leisten soll, wie deine Anlage aufgebaut ist und warum sie langfristig funktioniert. Dann kannst du auch in unruhigen Börsenphasen gelassen bleiben, weil du nicht auf ein Gefühl angewiesen bist, sondern auf einen Plan.
Ob deine Strategie zu dir passt, lässt sich an fünf Punkten prüfen:
- Ziele und Werte: Ist geklärt, wofür dein Geld arbeiten soll, und ist daraus die nötige Rendite berechnet?
- Wissen: Verstehst du dein Depot gut genug, um auch bei Kursverlusten ruhig zu bleiben?
- Risiko wollen, können, müssen: Ist unterschieden, wie viel Schwankung du aushalten möchtest, wie viel Verlust du dir mit Blick auf dein gesamtes Vermögen leisten kannst und wie viel Rendite du für deine Ziele tatsächlich brauchst?
- Anlagehorizont: Ist die Zeit, die dein Geld arbeiten darf, als Sicherheitsfaktor eingeplant?
- Aufteilung: Ist die Verteilung zwischen Konto, Anleihen und Aktien berechnet oder aus einem vagen Sicherheitsgefühl entstanden?
Im Whitepaper „Der Preis der Vorsicht“ findest du zu jedem dieser Punkte konkrete Fragen, mit denen du deine eigene Planung überprüfen kannst.
Wenn du beim Lesen gemerkt hast, dass einer dieser Punkte bei dir offen ist, lass uns darüber sprechen. Im Klarheitsgespräch schauen wir gemeinsam auf deine Situation und ordnen ein, ob deine Vorsicht dich schützt oder dich Rendite kostet.
Quellen
- Bannier, C. E. & Neubert, M. (2016): Gender differences in financial risk taking: The role of financial literacy and risk tolerance. Economics Letters, 145, 130–135.
- Barber, B. M. & Odean, T. (2001): Boys Will Be Boys: Gender, Overconfidence, and Common Stock Investment.
- Bucher-Koenen, T., Hackethal, A., Koenen, J. & Laudenbach, C. (2025): Gender Differences in Financial Advice. American Economic Review.
- Fidelity Investments (2021): Women and Investing Study.
- Fisher, P. J. & Yao, R. (2017): Gender differences in financial risk tolerance. Journal of Economic Psychology, 61, 191–202.
- OECD (2021): Towards Improved Retirement Savings Outcomes for Women. OECD Publishing, Paris.
Autorin: Prof. Dr. Evamaria Wagner, Dr. Wagner GmbH, Women’s Wealth Institute.
Rechtlicher Hinweis: Dieser Beitrag dient der Information und Finanzbildung. Er ist keine individuelle Anlageberatung und keine Empfehlung zum Kauf oder Verkauf bestimmter Finanzinstrumente. Kapitalanlagen sind mit Risiken verbunden und können zu Verlusten führen. Vergangene Wertentwicklungen und beispielhafte Berechnungen sind kein verlässlicher Hinweis auf künftige Erträge.