Vermögen kann mehr: Wie Geld dir Freiheit statt Angst schenkt
Von Prof. Dr. Evamaria Wagner · 25. Oktober 2026 · ca. 8 Minuten Lesezeit
Viele Frauen gehen verantwortungsbewusst mit ihrem Geld um. Sie sparen, bilden Rücklagen und sorgen vor. Doch wenn es darum geht, Vermögen langfristig am Kapitalmarkt anzulegen, überwiegt häufig die Vorsicht. Aktien gelten als riskant, Festgeld und Tagesgeld dagegen als sicher. Aber ist diese Einschätzung tatsächlich gerechtfertigt?
Ein Blick auf die langfristige Entwicklung der Aktienmärkte zeigt etwas Erstaunliches: Wer sein Geld weltweit breit gestreut in Aktien angelegt hatte und 20 Jahre investiert blieb, erzielte in den von Vanguard untersuchten historischen Zeiträumen von 1901 bis 2025 stets eine positive Rendite. Selbst im ungünstigsten 20-Jahres-Zeitraum lag diese bei durchschnittlich 1,1 % pro Jahr, trotz zweier Weltkriege, schwerer Wirtschaftskrisen und zahlreicher Börseneinbrüche. (Quelle: Vanguard, Rendite-Jahrbuch 2026)
Doch 20 Jahre muss man auch erst einmal investiert bleiben können. Wer zwischenzeitlich auf sein Kapital angewiesen ist oder starke Kursschwankungen emotional nicht aushält, kann möglicherweise nicht von dieser langfristigen Entwicklung profitieren. Und selbstverständlich sind historische Renditen keine Garantie für die Zukunft.
Genau hier liegt eine der wichtigsten Herausforderungen beim Investieren: Es reicht nicht, langfristige Renditechancen zu kennen. Die eigene Vermögensstruktur muss es auch ermöglichen, diese Chancen tatsächlich zu nutzen.
Gerade für Frauen ist das von besonderer Bedeutung. Sie leben statistisch länger, verfügen häufig über geringere Rentenansprüche und müssen ihr Vermögen deshalb oft über einen längeren Zeitraum einsetzen können. Eine zu defensive Anlagestrategie kann dabei ebenso problematisch sein wie eine zu riskante. Denn auch Inflation und entgangene Renditechancen können die finanzielle Unabhängigkeit langfristig gefährden.
Genau hier liegt der Kern eines Missverständnisses, das viele Frauen um ihr finanzielles Potenzial bringt. Wir überschätzen häufig die kurzfristigen Risiken des Investierens und unterschätzen, welche Chancen sich über Jahrzehnte eröffnen können. Festgeld gilt als sichere Bank, weil es uns vertraut ist, während der Aktienmarkt wie unbekanntes Terrain wirkt. Doch diese Wahrnehmung kann bares Geld kosten.
Die entscheidende Frage lautet deshalb nicht, wie sich jedes Risiko vermeiden lässt, sondern wie sich Risiken bewusst steuern lassen. Welches Kapital muss kurzfristig verfügbar bleiben? Welches kann langfristig investiert werden? Und welche Schwankungen kann und möchte ich tatsächlich tragen?
Wer sein Vermögen durchdacht strukturiert, kann Sicherheit und Renditechancen entsprechend den eigenen Zielen und Möglichkeiten miteinander verbinden. So wird Vermögen zu weit mehr als einer finanziellen Rücklage: Es schafft Freiheit, eröffnet Handlungsspielräume und ermöglicht echte Selbstbestimmung, unabhängig davon, ob eine Frau allein lebt oder ihre finanziellen Entscheidungen in einer Partnerschaft auf Augenhöhe trifft.
Warum Zeit dein wichtigster Verbündeter ist
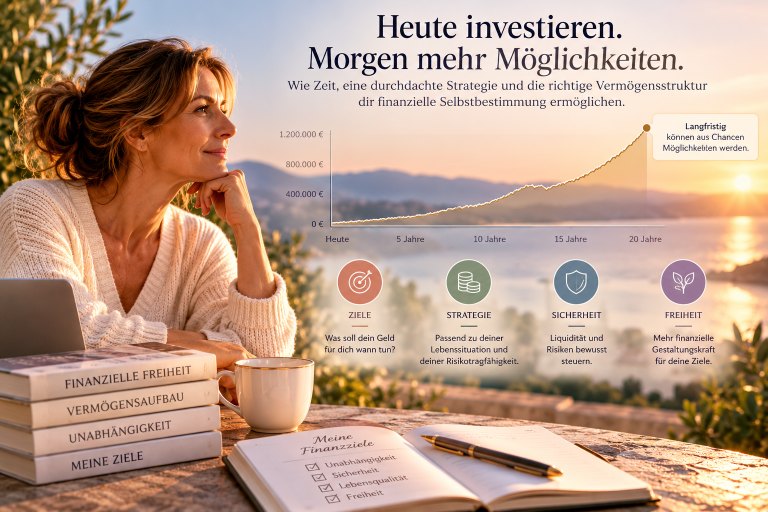
Ein wesentlicher Motor langfristiger Vermögensbildung ist ein einfaches mathematisches Prinzip: der Zinseszinseffekt.
Angenommen, dein Vermögen wächst langfristig um durchschnittlich 7 Prozent pro Jahr und du legst sämtliche Erträge wieder an. Dann verdoppelt es sich ungefähr alle zehn Jahre. Nach 20 Jahren hat es sich nahezu vervierfacht, nach 30 Jahren sogar fast verachtfacht.
Das Faszinierende daran: Mit zunehmender Anlagedauer wächst nicht nur dein Vermögen, sondern auch der absolute Betrag, den die Rendite jedes Jahr zum Vermögenszuwachs beitragen kann. Denn du erzielst Erträge nicht nur auf dein ursprünglich investiertes Kapital, sondern auch auf die bereits erwirtschafteten Gewinne.
Gerade für die langfristige Altersvorsorge ist dieser Effekt von großer Bedeutung. Entscheidend ist deshalb, möglichst früh zu beginnen und dem investierten Kapital ausreichend Zeit zu geben, sich zu entwickeln.
Wie lange muss dein Vermögen eigentlich reichen? Diese Frage wird häufig unterschätzt. Denn viele Menschen werden deutlich älter, als sie erwarten. Lebensversicherer berücksichtigen bei der Kalkulation lebenslanger Renten sogar mögliche Lebensalter von 90, 100 Jahren und darüber hinaus. Das bedeutet, dass du auch im Ruhestand noch Jahre oder Jahrzehnte Zeit hast, weiter Vermögen aufzubauen, statt alles in vermeintlich sichere, aber renditearme Anlagen zu stecken.
Der Zinseszinseffekt
Der Zinseszinseffekt wird gern als das achte Weltwunder bezeichnet. Und tatsächlich ist seine Wirkung auf den langfristigen Vermögensaufbau beeindruckend. Wer früh beginnt, verschafft seinem Kapital besonders viel Zeit zum Wachsen. Doch auch ein späterer Einstieg kann sich lohnen. Entscheidend ist nicht allein, wann du anfängst, sondern auch, wie du dein Vermögen entsprechend deinen Zielen, deinem Anlagehorizont und deiner Risikotragfähigkeit strukturierst.
Die Kraft der richtigen Verteilung
Die wichtigste Entscheidung beim Investieren ist häufig nicht die Auswahl eines bestimmten Fonds oder einer einzelnen Aktie, sondern die Frage, wie du dein Vermögen insgesamt strukturierst. Dabei kommt es auf zwei Dinge an: die Verteilung auf verschiedene Anlageklassen und die breite Streuung innerhalb dieser Anlageklassen.
In der Finanzwissenschaft sprechen wir von Asset Allocation und Diversifikation. Beide sind zentrale Bausteine einer langfristig erfolgreichen Anlagestrategie.
Eine durchdachte Vermögensstruktur berücksichtigt nicht nur die erwarteten Renditen, sondern ebenso die damit verbundenen Risiken, deinen Liquiditätsbedarf und deinen persönlichen Anlagehorizont.
Aktien können langfristig attraktive Wachstumschancen bieten, unterliegen aber erheblichen Kursschwankungen. Anleihen können regelmäßige Zinserträge liefern und zur Stabilisierung eines Portfolios beitragen. Allerdings sind auch sie nicht risikofrei: Ihre Kurse schwanken insbesondere in Abhängigkeit von der Zinsentwicklung und der Bonität der Emittenten. Bei Anleihen in Fremdwährungen kommen Wechselkursrisiken hinzu. Wie stark die Risiken ausfallen, hängt unter anderem von der Restlaufzeit, der Kreditqualität, der Währung und der gewählten Anlagestrategie ab.
Geldmarktanlagen eignen sich insbesondere für kurzfristig benötigtes Kapital. Immobilien, Edelmetalle oder alternative Anlagen können je nach Vermögenssituation weitere Funktionen übernehmen.
Doch die Verteilung auf verschiedene Anlageklassen allein reicht nicht aus. Ebenso wichtig ist die Diversifikation innerhalb der einzelnen Anlageklassen.
Wer beispielsweise in Aktien investiert, sollte sein Kapital möglichst breit über unterschiedliche Unternehmen, Branchen, Länder und Wirtschaftsregionen verteilen. Auch bei Anleihen kommt es auf eine durchdachte Streuung an, etwa über verschiedene Emittenten, Bonitäten und Laufzeiten. Darüber hinaus lassen sich Anleihen gezielt einsetzen, um zukünftige Zahlungsbedarfe zu planen: Wer beispielsweise in fünf Jahren einen bestimmten Geldbetrag benötigt, kann dafür Anleihen mit entsprechender Fälligkeit auswählen. So können Anleihen nicht nur zur Diversifikation, sondern auch zur planbaren Vermögens- und Liquiditätssteuerung beitragen.
Diversifikation bedeutet dabei nicht, möglichst viele unterschiedliche Finanzprodukte zu besitzen. Entscheidend ist vielmehr, Risiken so zu verteilen, dass das Vermögen nicht übermäßig von einzelnen Unternehmen, Märkten oder wirtschaftlichen Entwicklungen abhängig ist.
Eine gute Vermögensstrategie verbindet deshalb die richtige Gewichtung der Anlageklassen mit einer möglichst breiten Streuung innerhalb dieser Anlageklassen. Sie verfolgt das Ziel, Risiken bewusst zu steuern, ohne auf langfristige Renditechancen zu verzichten. Vollständig ausschließen lassen sich Verluste allerdings auch durch Diversifikation nicht.
Eine gute Vermögensstrategie beginnt deshalb nicht mit der Auswahl von Finanzprodukten, sondern mit fünf grundlegenden Fragen:
- Was möchte ich mit meinem Vermögen erreichen? Welche Ziele und Wünsche habe ich, wann möchte ich sie verwirklichen, und welche Rolle spielt dabei meine persönliche Lebenssituation?
- Welches Geld muss kurzfristig verfügbar bleiben? Welche Rücklagen benötige ich für laufende Ausgaben, Unvorhergesehenes und bereits absehbare Zahlungen?
- Welches Kapital kann ich mittel- oder langfristig investieren? Wann werde ich das Geld voraussichtlich benötigen, und wie viel Zeit hat es bis dahin, sich zu entwickeln?
- Welche Risiken kann und möchte ich tragen? Welche Wertschwankungen verkrafte ich finanziell und emotional?
- Welche Risiken muss ich eingehen, um meine Ziele erreichen zu können? Reichen sichere Anlagen aus, oder brauche ich langfristige Renditechancen, um meine finanziellen Ziele zu verwirklichen?
Erst aus diesen Antworten entsteht eine Vermögensstruktur, die zu deinen Zielen, deinem Zeithorizont, deiner Risikotragfähigkeit und deiner persönlichen Lebenssituation passt.
| Anlageklasse | Eigenschaft | Rolle im Portfolio |
|---|---|---|
| Aktien/ETFs | Langfristig hohes Wachstum | Kernbaustein für Vermögensaufbau |
| Anleihen/Anleihefonds | Zinserträge, Zins- und Bonitätsrisiken | Stabilisierung, laufende Erträge und Liquiditätsplanung |
| Geldmarktanlagen | Kurzfristige Verzinsung, geringe Schwankungen | Liquidität und kurzfristige Anlage |
| Immobilien | Sachwerte, begrenzte Liquidität | Vermögensdiversifikation, Mieterträge |
| Edelmetalle | Keine laufenden Erträge, Preisschwankungen | Ergänzende Diversifikation |
| Private Equity | Zugang zu privaten Märkten | Diversifikation in nicht börsennotierte Unternehmen, oft illiquide |
Der größte Fehler beim Investieren
Was passiert, wenn die Börse plötzlich einbricht? Genau dann zeigt sich, wie tragfähig die eigene Anlagestrategie wirklich ist. Schlechte Nachrichten, fallende Kurse und düstere Prognosen können erhebliche Ängste auslösen. Viele Anlegerinnen und Anleger reagieren darauf, indem sie ihre Anlagen verkaufen, häufig gerade dann, wenn die Unsicherheit besonders groß ist.
Ein Beispiel waren die heftigen Börsenturbulenzen nach der Ankündigung neuer US-Zölle im Frühjahr 2025. Die Märkte reagierten mit starken Kursverlusten, weil Anleger die möglichen Folgen für den Welthandel, die Inflation und die Unternehmensgewinne neu bewerteten. Wie sich diese Entwicklungen tatsächlich auswirken würden, war zu diesem Zeitpunkt jedoch keineswegs sicher.
Die Geschichte der Kapitalmärkte zeigt, wie schwer sich kurzfristige Entwicklungen vorhersagen lassen. Während der Weltwirtschaftskrise verlor der Dow Jones zwischen 1929 und 1932 rund 89 Prozent seines Wertes. Wer nahe dem Tiefpunkt investierte und langfristig dabeiblieb, konnte von der anschließenden Erholung profitieren. Selbst während des Zweiten Weltkriegs gab es an den US-Börsen Jahre mit deutlich positiven Renditen.
Das zeigt: Wirtschaftliche Krisen und Börsenentwicklungen verlaufen nicht zwangsläufig parallel. Aktienkurse spiegeln nicht nur die aktuelle wirtschaftliche Lage wider, sondern auch die Erwartungen an die Zukunft.
Gerade in unsicheren Zeiten ist es deshalb wichtig, nicht jede Schlagzeile zum Anlass für eine Anlageentscheidung zu nehmen. Wer aus Angst verkauft oder auf den vermeintlich perfekten Wiedereinstiegszeitpunkt wartet, riskiert, wichtige Erholungsphasen zu verpassen.
Entscheidend ist eine Anlagestrategie, die auch schwierige Marktphasen berücksichtigt und die finanziell wie emotional durchgehalten werden kann.
Emotionen sind dein größter Feind
Wer emotional statt strategisch entscheidet, trifft beim Investieren fast immer die falschen Entscheidungen. Lass deine Gefühle an der Tür, bevor du eine Anlageentscheidung triffst.
Was du von den erfolgreichsten Investoren lernen kannst
Einer der bekanntesten Investoren aller Zeiten ist Warren Buffett. Jahrzehntelang beantwortete er bei den jährlichen Hauptversammlungen seiner Investmentgesellschaft Berkshire Hathaway stundenlang Fragen von Zehntausenden Aktionären.
Eine seiner wichtigsten Botschaften: Umgib dich mit Menschen, von denen du lernen kannst und die dich dabei unterstützen, besser zu werden. Das können erfahrene Beraterinnen und Berater sein, aber auch Freundinnen, Freunde oder andere Menschen, die sich intensiv mit Finanzthemen beschäftigen.
Ein weiterer Grundsatz Buffetts lautet: Höre niemals auf zu lernen. Schon in jungen Jahren beschäftigte er sich intensiv mit Unternehmen, Aktien und wirtschaftlichen Zusammenhängen. Seine Neugier, seine analytische Disziplin und sein langfristiger Anlageansatz trugen zu einer außergewöhnlichen Erfolgsgeschichte bei. Berkshire Hathaway erzielte von 1965 bis 2024 eine annualisierte Wertentwicklung von rund 19,9 Prozent, trotz zahlreicher schwacher Börsenjahre. (Quelle: Berkshire Hathaway Inc., Now Celebrating 60 Years of a Profitable Partnership, 2025)
Allerdings ist dieser Aufwand gar nicht notwendig, wenn man sich mit der allgemeinen Marktrendite zufriedengibt. Und die kann sich durchaus sehen lassen: Wer seit 1901 durchgehend in ein weltweit breit gestreutes Aktienportfolio investiert gewesen wäre, hätte bis 2025 eine annualisierte Rendite von 7,73 Prozent pro Jahr erzielt. (Quelle: Vanguard, Rendite-Jahrbuch 2026)
Um langfristig an der Entwicklung der Aktienmärkte teilzuhaben, muss man weder einzelne Aktien analysieren noch ständig die Börse beobachten. Ein grundlegendes Verständnis der Kapitalmärkte und eine zur persönlichen Situation passende Anlagestrategie reichen als Ausgangspunkt aus. Beides lässt sich mit Unterstützung einer qualifizierten Beraterin in überschaubarer Zeit erarbeiten.
Drei Bausteine für erfolgreiches Investieren
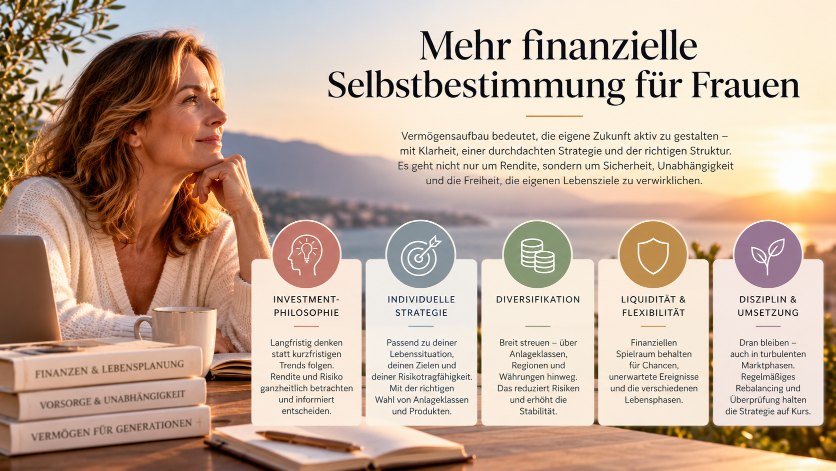
- Eine klare Investmentphilosophie, die du gezielt und nachhaltig verfolgst.
- Eine individuelle Investmentstrategie, die zu deinem Leben passt.
- Die Fähigkeit, Emotionen von Entscheidungen zu trennen.
Finanzbildung als Schlüssel zur Selbstbestimmung
Gerade an den Wendepunkten des Lebens zeigt sich, wie wichtig finanzielle Selbstbestimmung ist. Eine Trennung, eine Erbschaft, der Verlust eines Partners, der Verkauf eines Unternehmens oder dessen Wachstum oder der bevorstehende Ruhestand können die eigene finanzielle Situation grundlegend verändern. Plötzlich stellen sich neue Fragen: Wie möchte ich künftig leben? Welche finanziellen Möglichkeiten habe ich? Und wie kann mein Vermögen mich dabei unterstützen, meinen eigenen Weg zu gehen?
Finanzielle Selbstbestimmung bedeutet, das eigene Vermögen zu verstehen, Entscheidungen bewusst zu treffen und die Zukunft aktiv gestalten zu können. Das gilt unabhängig davon, ob du allein lebst oder in einer Partnerschaft. Auch dort schafft finanzielle Eigenständigkeit die Grundlage dafür, auf Augenhöhe über Geld und gemeinsame Lebensziele zu entscheiden.
Dabei geht es um weit mehr als Zahlen und Renditen. Entscheidend ist, was Geld für dich persönlich bedeutet, welche Ziele du verfolgst und welche Bedürfnisse und vielleicht auch Ängste damit verbunden sind. Erst auf dieser Grundlage lässt sich eine Vermögensstrategie entwickeln, die wirklich zu deinem Leben passt, unter Berücksichtigung deiner familiären Situation, steuerlicher Aspekte und der Frage, wie du dein Vermögen eines Tages weitergeben möchtest.
Auch bei der Auswahl der Anlageprodukte stehen heute vielfältige Möglichkeiten zur Verfügung. Wer sich beraten lässt, sollte darauf achten, dass nicht der Verkauf einzelner Produkte, sondern die eigenen Ziele und Interessen im Mittelpunkt stehen. Frag deshalb offen nach, welche Kosten insgesamt anfallen und wie die Beratung vergütet wird. Eine gute Beraterin legt das von sich aus transparent offen.
Die Sache mit den Schulden und der großen Perspektive
Die wachsende Staatsverschuldung vieler westlicher Länder stellt eine ernst zu nehmende Herausforderung dar, die durch den demografischen Wandel zusätzlich verschärft werden kann. Eine alternde Bevölkerung kann das Wirtschaftswachstum belasten, während gleichzeitig die Ausgaben für Renten, Gesundheit und Pflege steigen.
Doch daraus folgt nicht automatisch, dass auch der Wert von Unternehmen sinken muss. Aktien sind Beteiligungen an Unternehmen, die Produkte herstellen, Dienstleistungen anbieten und weltweit wirtschaftlich tätig sind. Ihre Entwicklung hängt von vielen Faktoren ab, nicht allein von der Verschuldung eines einzelnen Staates.
Und genau hier liegt ein großer Vorteil des globalen Investierens: Du musst dein Vermögen nicht auf ein einziges Land oder einen Wirtschaftsraum konzentrieren. Noch nie war es für Privatanlegerinnen so einfach, weltweit breit gestreut zu investieren.
Kostengünstige, global diversifizierte Aktienfonds, Anleihefonds und ETFs ermöglichen es heute, mit vergleichsweise geringem Aufwand weltweit zu investieren. Auch Mischfonds, die verschiedene Anlageklassen wie Aktien und Anleihen kombinieren, können eine passende Lösung sein.
Dein Fazit für den Start in die finanzielle Selbstbestimmung
Die wichtigste Erkenntnis lautet: Vermögensaufbau ist kein Sprint, sondern ein Marathon, der von Geduld, Wissen und einer klaren Strategie lebt. Der Zinseszinseffekt arbeitet für dich, wenn du ihm Zeit gibst, und selbst kurzfristige Krisen verlieren aus einer langfristigen Perspektive ihren Schrecken. Wichtiger als der perfekte Einstiegszeitpunkt sind die richtige Streuung deines Vermögens und die Fähigkeit, Emotionen aus deinen Entscheidungen herauszuhalten.
Probier es heute noch aus: Verschaff dir einen Überblick über dein aktuelles Vermögen, notiere deine Lebensziele und frag dich ehrlich, welche Rolle Geld dabei spielen soll. Das ist der erste Schritt zu mehr finanzieller Gestaltungskraft, unabhängig davon, ob du gerade erst anfängst oder schon seit Jahren investierst.
Geld ist keine Nebensache. Und Vermögensaufbau schon gar nicht. Denn eigenes Vermögen schafft Freiheit, eröffnet Handlungsspielräume und ermöglicht ein selbstbestimmtes Leben.
Du möchtest wissen, wo du stehst? Mach den Vermögenskompass in drei Minuten oder buch dir ein Klarheitsgespräch.
Autorin: Prof. Dr. Evamaria Wagner, Dr. Wagner GmbH. Dieser Beitrag erschien zuerst am 25. Oktober 2026 auf Trustmarkt.
Rechtlicher Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und Finanzbildung. Die dargestellten Inhalte stellen weder eine individuelle Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf bestimmter Finanzinstrumente dar. Kapitalanlagen sind mit Risiken verbunden und können zu Verlusten führen. Historische Renditen und beispielhafte Berechnungen sind keine Garantie für zukünftige Ergebnisse. Anlageentscheidungen sollten stets auf Grundlage der persönlichen finanziellen Situation, der individuellen Risikobereitschaft und Risikotragfähigkeit sowie der jeweiligen Anlageziele getroffen werden.